Door categorieën bladeren
Ontdekken
Fiverr Pro
Nederlands
$
USD
Kwantitatieve architect | Financiële data engineer | Specialist in algorithmisch handelen
PROMO: Kortingstarieven voor vroege klanten!
Ontvang high-fidelity Nasdaq 100 Futures (NQ) historische data volledig afgestemd op jouw backtesting pipeline.
Als Data Engineer die gespecialiseerd is in infrastructuren voor algoritmisch handelen, bied ik aanpasbare datasets die worden geëngineerd, gesneden en geformatteerd volgens jouw specifieke eisen, waardoor jouw data-parsing overhead verdwijnt.
BESCHIKBARE datasets:
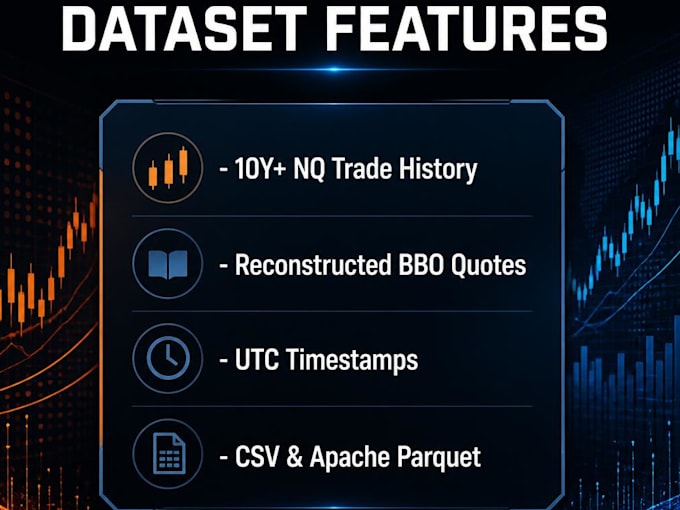
1. NQ Long-History Trade Dataset (Nov 2015 jun 2026)
2. NQ Quote-Aware BBO Package (aug 2025 jun 2026)
️ HOE het werkt: Bij het plaatsen van een bestelling geef je je exacte sessie uren, bestandsformaat (Apache Parquet, CSV of JSON) en kolomindeling op. Ik stel de dataset samen, voer integriteitscontroles uit op timestamps en lever het via een beveiligde cloudlink.
Disclaimer: Alleen ondersteuning voor data-infrastructuur. Geen financieel advies.


Bestemmingsplatform:
ClickHouse
•
PostgreSQL
•
Amazon S3
•
Overige
Tools & platforms:
Overige
Automatische vertaling
Welke tijdzone en precisie hebben de timestamps?
Timestamps worden geleverd met microseconde precisie. Standaard zijn ze afgestemd op UTC, maar ik kan ze aanpassen naar US Central Time (Chicago) of jouw voorkeur lokale tijdzone op verzoek.
Zijn de datasets aangepast of contract-gescheiden?
De datasets worden strikt geleverd als contract-gescheiden bestanden (bijvoorbeeld NQM5, NQU5) om ervoor te zorgen dat je de exacte, ongewijzigde ruwe data hebt die overeenkomt met de beurscondities. En ze bieden geen back-adjusted doorlopende contracten.
Dekken de bestanden de volledige 24-uurs elektronische sessie?
Ja, de datasets dekken standaard de volledige 24-uurs elektronische handelsuren (ETH). Als jouw strategie alleen reguliere handelsuren (RTH) vereist, kan ik de dataset voor je filteren.
Kan ik een voorbeeld van de data krijgen voordat ik koop?
Absoluut. Stuur me een direct bericht en ik kan een klein voorbeeld in jouw voorkeursformaat (CSV/Parquet) leveren zodat je je parser kunt testen voordat je bestelt.