Ik bouw black scholes en monte carlo financiële modellen in python

Sommige informatie is automatisch vertaald.

Marokko

Ik spreek Frans, Arabisch, Engels

15 bestellingen voltooid

Quant Developer, Financiële Modellering en Trading Systemen

Ik ben een Quantitative Finance en Python ontwikkelaar, gespecialiseerd in financiële modellering, optiesprijsbepaling en kwantitatieve analyse. Ik werk aan projecten zoals: • Black-Scholes optiespri...

Niveau 1

Voldoet aan bepaalde prestatiecriteria en toont een sterke potentie op de marktplaats.

Zeer responsief

Geeft doorgaans uitzonderlijk snel antwoord

Over deze dienst

Heb je een Python quant finance model nodig dat door een echte specialist is gebouwd?

Ik ben een student kwantitatieve finance engineering aan INSEA met professionele ervaring bij ACAPS (de verzekeringsautoriteit van Marokko), gecertificeerd in Finance (MIT) en Machine Learning (Stanford).

WAT IK BOUW

Financiële modellen

  • Black Scholes optiesprijs en Greeks
  • VaR: Historisch, Parametrisch, Monte Carlo + Backtesting
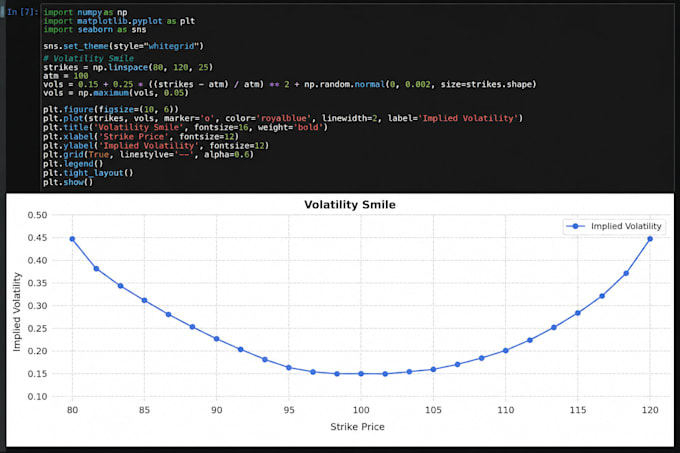
  • Expected Shortfall en Volatiliteit Smile

Actuariële & Risico modellen

  • GLM: Poisson, Gamma, frequentie- en ernstmodellering
  • Technische reserves: Chain Ladder, IBNR
  • Pure premium berekening

Data Science & Voorspellingen

  • Tijdreeksen: LSTM, ARIMA
  • Exploratory Data Analysis, feature engineering, dashboards

TOOLS

Python | R | SQL | PyTorch | scikit-learn | Power BI

WAAROM IK

  • Werkervaring met meer dan 1,3 miljoen verzekeringsgegevens
  • Schoon, gedocumenteerd en reproduceerbaar code
  • Snelle levering en onbeperkte revisies
  • Ondersteuning in het Frans, Engels en Arabisch

Stuur me een bericht voordat je bestelt!
Visualisatietools:

Google Looker Studio

•

Matplotlib

Soort model:

Optiewaardering

•

Scenario-analyse

Branche:

Zakelijke dienstverlening en consulting

Doelland:

Verenigd Koninkrijk

•

Verenigde Staten

•

Wereldwijd

Mijn portfolio