Door categorieën bladeren
Ontdekken
Fiverr Pro
Nederlands
$
USD
Python automatisering, quant strategie backtesting en data pipelines
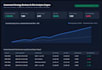
Stop met gokken of je tradingregels werken. Ik bouw een snelle, nauwkeurige en reproduceerbare Python backtesting engine (Pandas/NumPy) om je exacte tradingstrategie te testen op historische data zonder look-ahead bias.
WAT JE KRIJGT:
WAAROM MET MIJ WERKEN?
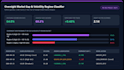
De meeste backtests falen in live markten omdat ze uitvoering friction of volatiliteitsregimes negeren. Ik ontwerp schone, gevectoriseerde pipelines die je echte statistische voordeel onthullen.
Stuur me een bericht met je strategie regels voordat je bestelt, zodat we het juiste pakket kunnen kiezen!

Platform:
TradingView
•
Op maat
•
Binance
Ontwikkelingstechnologie:
Python
•
PineScript
•
Node.js
Automatische vertaling
Moet ik mijn eigen historische CSV-data aanleveren?
Als je je eigen CSV-data hebt (bijvoorbeeld intraday of daily OHLCV), kun je die toevoegen. Zo niet, laat me je ticker/markt weten en ik help je met het vinden van standaard historische data.
Kun je volatiliteitsfilters of tijd-van-de-dag regels testen?
Ja! Ik kan VIX/ATR volatiliteitsgates, intraday sessie-afsluitingen, trailing stops en kalender/verval-dag filters toevoegen.


