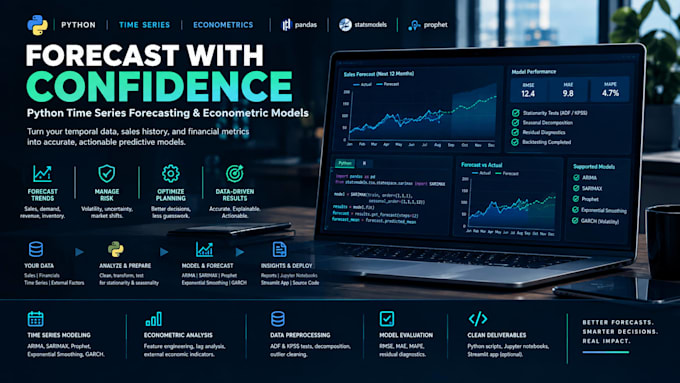
Zet je temporele data, verkoopgeschiedenis en financiële metrics om in nauwkeurige, bruikbare voorspellende modellen.
Standaard bedrijfsanalyses falen vaak bij seizoensinvloeden, volatiliteit en tijdsafhankelijke trends. Ik ontwikkel robuuste statistische tijdreeksmodellen en econometrische voorspellingen in Python en R om je te helpen vraag te voorspellen, risico te beheren en planning te optimaliseren.
Wat ik aanbied:
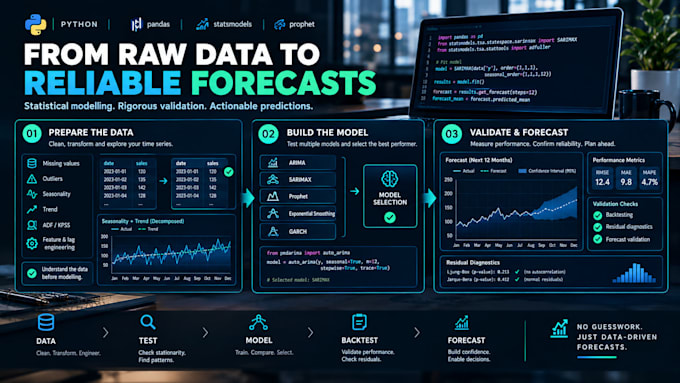
- Geavanceerde tijdreeksmodellen: ARIMA, SARIMAX, Prophet, Exponentiële Smoothing en GARCH-volatiliteitsmodellen.
- Econometrische & multivariable analyse: Feature engineering, lag-analyse en integratie van externe economische indicatoren.
- Data preprocessing & stationariteitstesten: Eenheidroottesten (ADF, KPSS), seizoensdecompositie en outlier-verwijdering.
- Modelevaluatie & metrics: Strenge backtesting met RMSE, MAE, MAPE en residual diagnostic checks.
- Implementatie & broncode: Schone Python scripts (Pandas, statsmodels, pmdarima), Jupyter notebooks of Streamlit app-integratie.
Waarom met mij werken?
- Achtergrond in informatica & statistiek met sterke kwantitatieve expertise (2e plaats nationaal kredietrisicomodellering award).
- Focus op uitlegbare, regelgevende modellen boven black-box outputs.
Stuur me gerust een bericht