Door categorieën bladeren
Nederlands
$
USD
Koppel je AI aan Fiverr
Python-ontwikkelaar voor China A-aandelen screening en backtesting
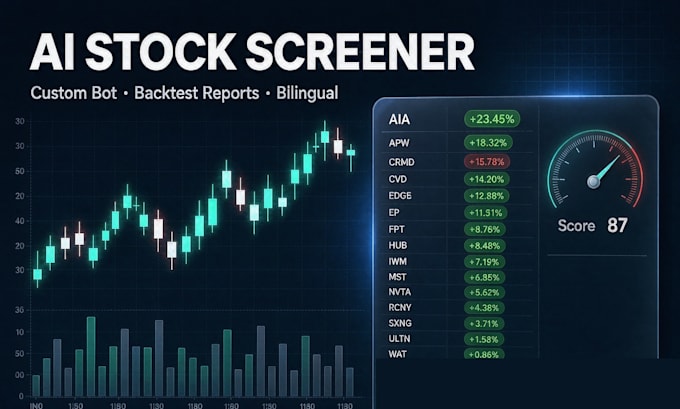
Ik ontwikkel op maat gemaakte Python-tools voor Chinese A-aandelen om te screenen, terug te testen en financiële data te analyseren. Je ontvangt schone, gedocumenteerde broncode waarmee je op jouw data opnieuw kunt werken.
Wat ik aflever:
- Een uitvoerbaar Python-script dat jouw screeningregels (fundamenteel + technisch) toepast
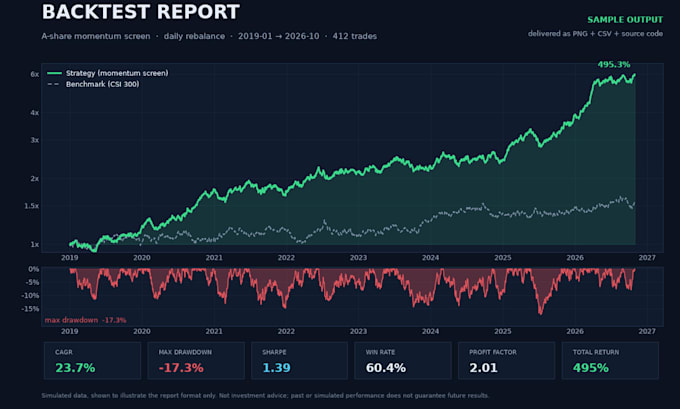
- Backtest-rapport met slagingskans, maximaal drawdown, Sharpe-ratio en handelslog
- Vergelijking van financiële overzichten, grafieken en CSV-export
- Korte handleiding en voorbeeldoutput
Werkwijze
1. Jij deelt jouw aandelenuniversum, screeningregels, datumreeksen en databronnen
2. Ik implementeer en test het script
3. Je ontvangt de broncode, usage guide en voorbeeldoutput
Technische stack: Python, Pandas, NumPy, matplotlib. Ik verwerk CSV- of Excel-bestanden die jij levert, of elk data-bron waar jij toegang toe hebt.
Let op: dit is een datahulpmiddel en analyse-dienst. Ik doe geen handel, geef geen beleggingsadvies en beloven geen winst of rendement. Er zitten geen automatische handelsrobots bij. Elke handelsbeslissing ligt bij jou.
Kies een pakket
Basis: een op maat gemaakte screening-scripts
Standaard: screening + backtest-rapport
Geavanceerd: compleet toolkit, inclusief financiële vergelijking, grafieken, CSV-export en een workflow-demonstratie

Automatische vertaling
Wat krijg ik precies geleverd?
Een volledig, werkend Python-project, geen advies: de screening engine met jouw invoer- en uitvoeringsregels, een backtest-module met equity curve, een metrics-rapport (CAGR, winratio, profit factor, max drop, Sharpe), een trade-by-trade CSV/Excel-logboek en een uitgecommentarieerde README. De code is van jou en aanpasbaar.
Welke markten en data-bronnen werken
A-aandelen (Shanghai en Shenzhen), Hongkong, Amerikaanse aandelen, cryptoparen. Data ingevoerd via: jouw eigen CSV/Excel, Tushare, AKShare, BaoStock, yfinance of een broker-API. Gebouwd op Pandas en NumPy, dus een nieuwe feed is een korte adapterfile, geen volledige herbouw. Ik schrijf de loader op basis van de data die jij werkelijk bezit.
Programmeer je mijn aangepaste screeningregels?
Ja, dat is het product. Lever me voorwaarden in gewone taal aan: prijs boven MA60, volume twee keer het 20-dagen gemiddelde, RSI 30-70, een 5-dagen breakout, marktkapitalisatie- of float-filters. Ik implementeer ze exact en backtest ze over jouw periode, zodat jij de edge in cijfers ziet voordat je geld riskeert.
Wat als mijn data rommelig is of ik geen code heb?
Dat is het normale begin. Stuur een export, een watchlist, of gewoon jouw idee. Ik kies een gratis gegevensbron voor jouw markt, schrijf de schoonmaaklaag, behandel onderbrekingen en ontbrekende bars, en lever een one-command runner op met voorbeeldoutput die jij kunt controleren. Je hebt alleen Python en pip nodig.