Door categorieën bladeren
Ontdekken
Fiverr Pro
Nederlands
$
USD
Automatische vertaling
Jij beschrijft de regels. Ik vertaal ze naar werkende Python-code en een backtest-rapport dat je op je eigen computer kunt reproductioneren.
Ik heb jaren besteed aan het bouwen van strategieën op een live broker-platform - echt kapitaal, echte fills, niet alleen notebooks. Daarom tonen mijn rapporten de fill- aanname en aanpassingsmethoden die de meeste freelancers overslaan.
Ik werk over markten heen. Dezelfde code draait op Amerikaanse aandelen, ETF’s, crypto spot of elk OHLCV-bestand dat jij stuurt - alleen de kosten en settlement-instellingen veranderen tussen markten, niet de strategie.
Wat je krijgt:
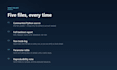
- Commentaar op broncode in Python
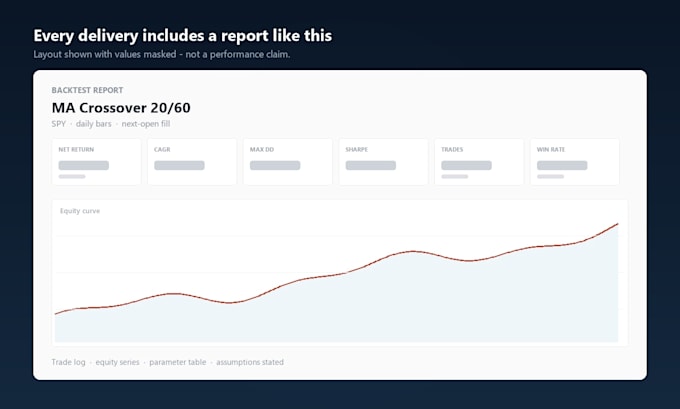
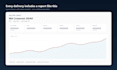
- Volledig backtest-rapport: parameters, kosten, slip, equity-curve, drawdown, winrate
- Ruwe trade-log geëxporteerd door het framework, niet met de hand getypt
- Tabel met parameters: wat elke parameter doet, standaardwaarde, bruikbare range
- Een opmerking over hoe je het opnieuw uitvoert en welke velden je moet vergelijken
Wat ik niet doe:
- Geen investeringsadvies
- Geen winstvoorspellingen. Een strategie kan perfect zijn opgebouwd en toch geld verliezen
- Geen signalen en geen kant-en-klare systemen
Voordat je bestelt, stuur mij jouw entry-, exit-, sizing- en stopregels. Als iets onduidelijk is, vraag ik het. Vaste prijs, vaste datum, geen uurtarief verrassingen.
Quant Backtesting and Strategy Validation in Python
Talen
Automatische vertaling
Automatische vertaling
Garandeer je winst?
Nee. Ik implementeer en test wat jij specificeert; ik voorspel geen marktomstandigheden. Een strategie kan perfect gecodeerd zijn en toch geld verliezen - dat is een marktresultaat, geen programmeerfout. Wat ik wel garandeer: de logica klopt met jouw specificatie, en de cijfers in mijn rapport komen op jouw machine exact overeen.
Wat heb je van mij nodig om te beginnen?
Vier dingen: entry- en exit-regels, position sizing en stop-regels, de markt en datumreeks om te testen, en waar jouw data vandaan komt. Een korte aantekening is genoeg - hoeft niet formeel te zijn.
Welke platforms en libraries gebruik jij?
Python: Pandas, numpy, matplotlib, backtrader, vectorbt. Ik werk ook binnen brokerplatforms die Python draaien - ik draai mijn eigen strategieën op zo’n platform. Ik werk niet met Pine Script (TradingView) of MQL4/MQL5 (MetaTrader).
Wat krijg je precies geleverd?
Commentaar op de broncode, een volledig backtest-rapport (parameters, kosten, slippage, equity-curve, drawdown, winrate), de ruwe trade-log geëxporteerd door het framework, een parameter-tabel, en een korte noot over hoe je het opnieuw kunt uitvoeren.
Kun je het aan mijn broker koppelen voor live handelen?
Dat is een groter en apart werk: uitvoering, foutafhandeling, posities bijhouden, en de failure modes die alleen met echt geld voorkomen. Stuur me een bericht en ik geef daar apart een offerte voor. Ik koppel live handelen niet aan een backtest-order.
Houd je mijn strategie privé?
Jazeker. Ik hergebruik geen cliëntlogica, publiceer het niet en bespreek geen projecten. Als je een NDA wilt getekend voordat je details deelt, stuur hem dan op en ik teken hem voordat we de details bespreken.
Werk je alleen met Chinese markten?
Nee. Mijn live trading-ervaring is in China A-aandelen - T+1 settlement, 100-aandelen-loten, dagelijkse prijsbeperkingen, stamp duty bij elke verkoop - maar de engine die ik lever is markt-onafhankelijk. Dezelfde strategie-code draait op Amerikaanse aandelen en ETF’s, crypto spot, of elk OHLCV-bestand dat je stuurt. Markten verschillen in zes instellingen
Hoe weet ik zeker dat de backtest geen look-ahead is of overfitting?
Drie controles gaan altijd mee met elke levering. Een truncatietest draait de strategie opnieuw uit op de eerste N bars - signalen moeten exact overeenkomen met de volledige run. Een buy-and-hold-run moet matched zijn op aandelen x laatste slotkoers plus contant binnen 1e-6. De trade-log bevat zowel signaal- als fill-datum, zodat je kunt controleren
Waarom kost het top-pakket vijf keer zoveel als het onderste?
Andere vragen, niet andere bedragen voor hetzelfde. Backtest Only: loopt het. Stress Audit: is het geluk - 20+ parameterruns, een heatmap waar het misgaat, kosten verdubbeld. Validatie: werkt het ook op onzichtbare data - out-of-sample equity, drie markten. Minder bestanden, niet minder waarde.
Zijn jouw regels niet helemaal uitgewerkt. Kun jij toch helpen?
Vaak wel. Vertel me wat je hebt en ik wijs op de hiaten. Als de logica echte ontwerpbewerking nodig heeft in plaats van vertaling, zal ik dat aangeven voordat je bestelt in plaats van je te laten betalen voor gokwerk.